
Mieteinnahmen Besteuerung in Deutschland
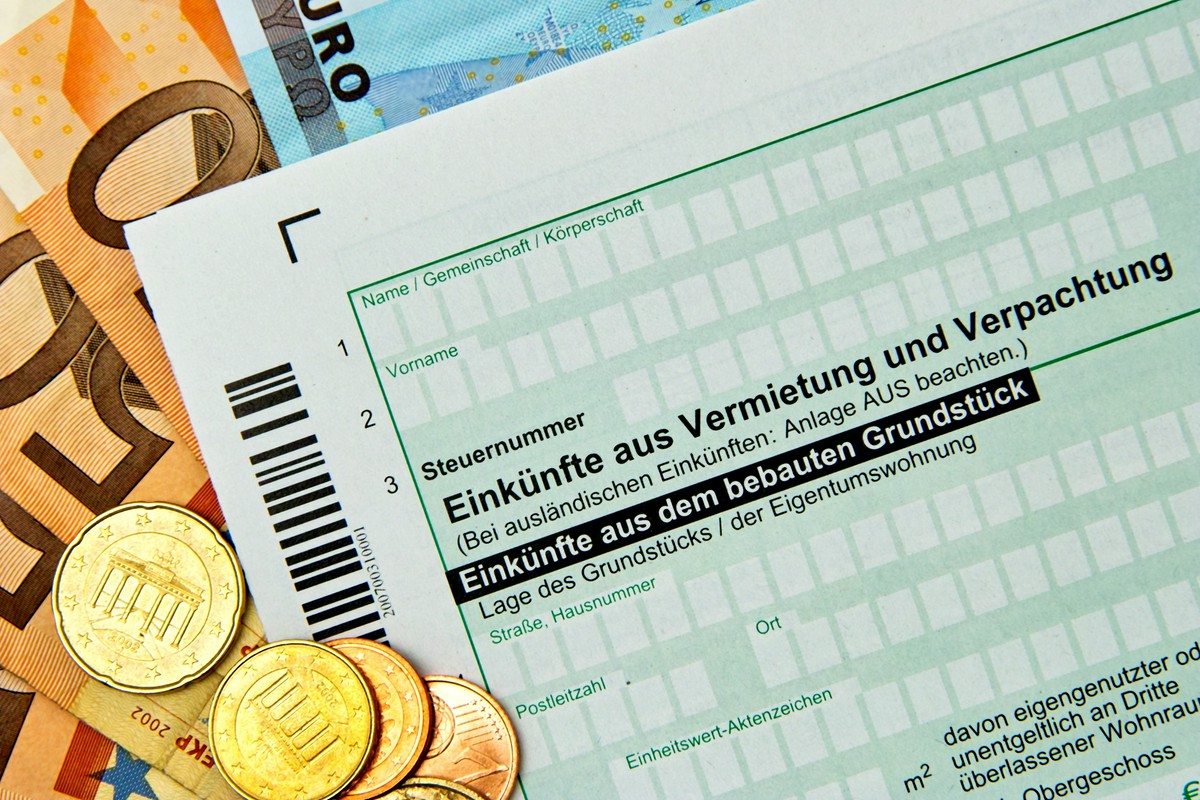
Die Besteuerung von Mieteinnahmen in Deutschland: Grundlagen, abzugsfähige Kosten und Tipps zur Optimierung der Steuerlast. Jetzt Expertise für German Immobilien gewinnen.
Die Investition in Immobilien in Deutschland gilt traditionell als eine der sichersten und stabilsten Formen der Altersvorsorge. Doch während die Mieteinnahmen eine verlässliche Einnahmequelle schaffen, führt ihre Besteuerung oft zu komplexen Fragestellungen. Die Besteuerung von Mieteinnahmen in Deutschland erfolgt im Rahmen der Einkommensteuer und unterliegt spezifischen Regeln, die eine genaue Kenntnis der abzugsfähigen Werbungskosten erfordern. Werden diese Regeln nicht optimal genutzt, verschenken Vermieter jährlich erhebliche steuerliche Vorteile. Als Steuerberater mit Spezialisierung auf Immobilien und langjähriger Erfahrung in der Optimierung von Vermietereinkünften weiß ich: Der Schlüssel liegt darin, die Bruttomieteinnahmen durch geschickte Geltendmachung aller Kosten so weit wie möglich zu reduzieren. Nur die Differenz zwischen Einnahmen und Werbungskosten, der sogenannte Überschuss, wird tatsächlich versteuert. Dieser Artikel bietet Ihnen einen fundierten Überblick und praktische Tipps zur Optimierung.
Wichtige Erkenntnisse (Key Takeaways)
-
Die Besteuerung von Mieteinnahmen in Deutschland erfolgt über die Anlage V (Einkünfte aus Vermietung und Verpachtung) der Einkommensteuererklärung.
-
Werbungskosten sind essenziell: Nur der Überschuss der Einnahmen über die abzugsfähigen Kosten muss versteuert werden.
-
Die Abschreibung (AfA) ist die größte steuerliche Entlastung und beträgt in der Regel 2 % der Anschaffungs- und Herstellungskosten des Gebäudes pro Jahr.
-
Finanzierungskosten (Zinsen) sind in voller Höhe als Werbungskosten abzugsfähig. Tilgungsleistungen sind hingegen nicht abzugsfähig.
-
Erhaltungsaufwand (Reparaturen, Schönheitsreparaturen) kann in der Regel sofort oder wahlweise über zwei bis fünf Jahre verteilt abgesetzt werden.
-
Bei nahestehenden Personen (Verwandten) muss die Miete mindestens 66 % der ortsüblichen Miete betragen, um den vollen Werbungskostenabzug zu gewinnen.
Überblick
-
Formular: Anlage V der Einkommensteuererklärung.
-
Besteuerungsgrundlage: Einnahmenüberschuss.
-
Wichtigster Abzug: Abschreibung (AfA).
-
Kosten: Zinsen, Reparaturen, Verwaltung, Grundsteuer.
-
Ziel: Steuerminderung durch vollständige Geltendmachung der Werbungskosten.
Phase 1: Die Definition der Einnahmen und Werbungskosten
Die Basis der Besteuerung von Mieteinnahmen in Deutschland ist die korrekte Gegenüberstellung von Einnahmen und Ausgaben.
1. Was zählt zu den Einnahmen?
Zu den steuerpflichtigen Einnahmen aus Vermietung und Verpachtung gehören nicht nur die Kaltmiete, sondern alle Zahlungen des Mieters.
-
Kaltmiete und Nebenkostenpauschalen: Die monatlich gezahlte Nettomiete.
-
Nachzahlungen: Nachzahlungen aus der Betriebskostenabrechnung.
-
Sonderleistungen: Auch einmalige Zahlungen des Mieters, z.B. für die Übernahme von Einrichtungsgegenständen oder Ablösezahlungen.
-
Umsatzsteuer: Fällt nur an, wenn der Vermieter zur Umsatzsteuer optiert (was selten der Fall ist).
2. Was sind Werbungskosten?
Werbungskosten sind alle Aufwendungen, die der Vermieter zur Erwerbung, Sicherung und Erhaltung der Mieteinnahmen tätigt.
-
Grundsatz: Nur die Kosten, die im Zusammenhang mit der Vermietung stehen, sind abzugsfähig. Die Ausgaben für die private Lebensführung sind es nicht.
Phase 2: Die wichtigsten Abzugsposten – Optimierung der Steuerlast
Die korrekte Geltendmachung dieser Punkte entscheidet über die Höhe der Steuerlast.
1. Abschreibungen (Absetzung für Abnutzung, AfA)
Die AfA ist der größte Posten und wird jährlich über die Nutzungsdauer des Gebäudes geltend gemacht.
-
Berechnung: Derzeit beträgt die AfA für nach 1924 errichtete Gebäude in German in der Regel 2 % pro Jahr.
-
Basis: Die Abschreibung bezieht sich nur auf die Anschaffungs- und Herstellungskosten des Gebäudes, nicht auf den Grund und Boden (der Grund und Boden unterliegt keiner Abnutzung).
-
Tipp: Beim Kauf einer Immobilie sollte der Kaufpreis im Kaufvertrag sauber in Boden- und Gebäudeanteil aufgeteilt werden.
2. Finanzierungskosten und Zinsen
Die Art der Finanzierungskosten ist steuerlich relevant.
-
Zinsen: Zinsen für Darlehen, die zur Finanzierung der vermieteten Immobilie aufgenommen wurden, sind vollständig als Werbungskosten abzugsfähig.
-
Tilgung: Die eigentliche Tilgungsleistung (Rückzahlung des Kredits) ist nicht abzugsfähig.
Phase 3: Erhaltungsaufwand vs. Herstellungskosten
Die Unterscheidung zwischen diesen beiden Kostenarten ist für die sofortige Abzugsfähigkeit entscheidend.
1. Erhaltungsaufwand (Reparaturen)
-
Definition: Maßnahmen, die dazu dienen, das Gebäude in einem ordnungsgemäßen Zustand zu halten (z.B. Reparatur eines defekten Wasserhahns, neuer Anstrich).
-
Abzugsfähigkeit: Erhaltungsaufwand kann im Jahr der Zahlung sofort in voller Höhe abgesetzt werden.
2. Herstellungskosten
-
Definition: Kosten, die zur Schaffung eines neuen Vermögenswertes oder zur wesentlichen Verbesserung eines bereits existierenden Gebäudes führen (z.B. Anbau, erstmaliger Einbau eines Bades).
-
Abzugsfähigkeit: Herstellungskosten werden über die gesamte Nutzungsdauer des Gebäudes abgeschrieben und können nicht sofort abgesetzt werden.
-
Achtung “anschaffungsnahe Herstellungskosten”: Werden innerhalb von drei Jahren nach dem Kauf einer Immobilie Instandsetzungs- oder Modernisierungskosten von mehr als 15 % der Anschaffungskosten aufgewendet, gelten diese rückwirkend als Herstellungskosten und müssen abgeschrieben werden.
Phase 4: Spezielle Situationen und Steuererklärung
Die Besteuerung von Mieteinnahmen in Deutschland erfordert eine genaue Dokumentation.
1. Vermietung an Angehörige
Soll die Immobilie an nahestehende Personen (Kinder, Eltern) vermietet werden, gelten strenge Regeln, um Missbrauch zu vermeiden.
-
66-Prozent-Regel: Die Miete muss mindestens 66 % der ortsüblichen Miete betragen. Wird diese Schwelle unterschritten, kann der Vermieter die Werbungskosten nur anteilig geltend machen.
2. Die Rolle der Anlage V
Alle Mieteinnahmen und Werbungskosten müssen in der Anlage V zur Einkommensteuererklärung deklariert werden.
-
Ergebnis: Das Ergebnis der Anlage V (Überschuss oder Verlust) wird dem sonstigen Einkommen (z.B. Gehalt) hinzugerechnet oder davon abgezogen.
-
Verluste: Erzielt der Vermieter in einem Jahr einen Verlust (Werbungskosten > Einnahmen), mindert dieser Verlust das zu versteuernde Gesamteinkommen, was zu einer Steuererstattung führen kann.
Die korrekte Handhabung der Besteuerung von Mieteinnahmen in Deutschland ist entscheidend für den langfristigen Erfolg der Kapitalanlage und sollte idealerweise in German in Zusammenarbeit mit einem versierten Steuerberater erfolgen.


